Finanças
Pronampe Excel - Planilha Grátis
Controle operações do Pronampe no Excel com parcelas, taxas, vencimentos, atrasos, saldo devedor e resumo por banco e finalidade.
2026-09-27
365 downloads
4.8/5
Baixar planilha

Prévia
Veja a planilha por dentro
Dê uma olhada antes de baixar — é grátis e sem cadastro.
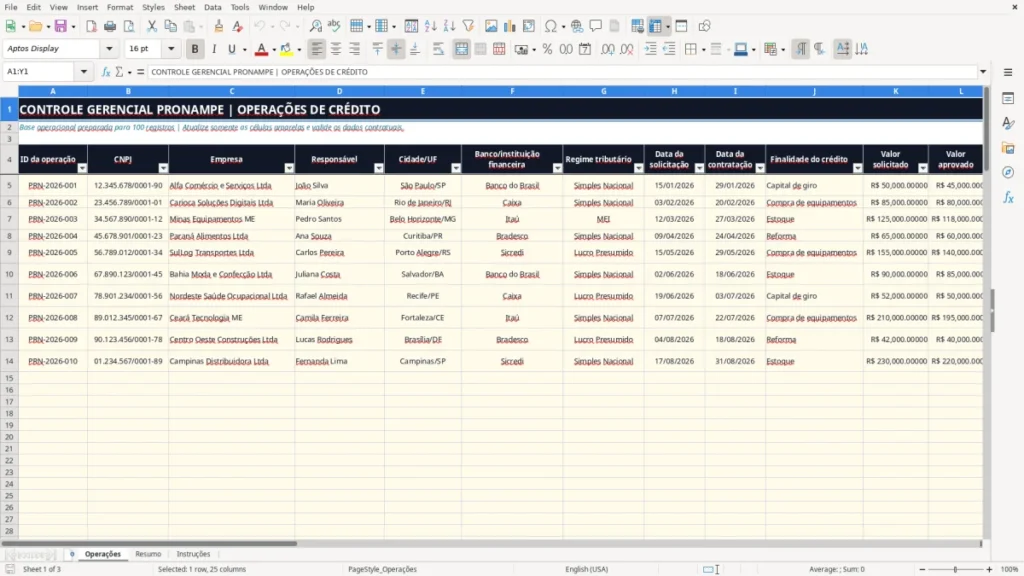
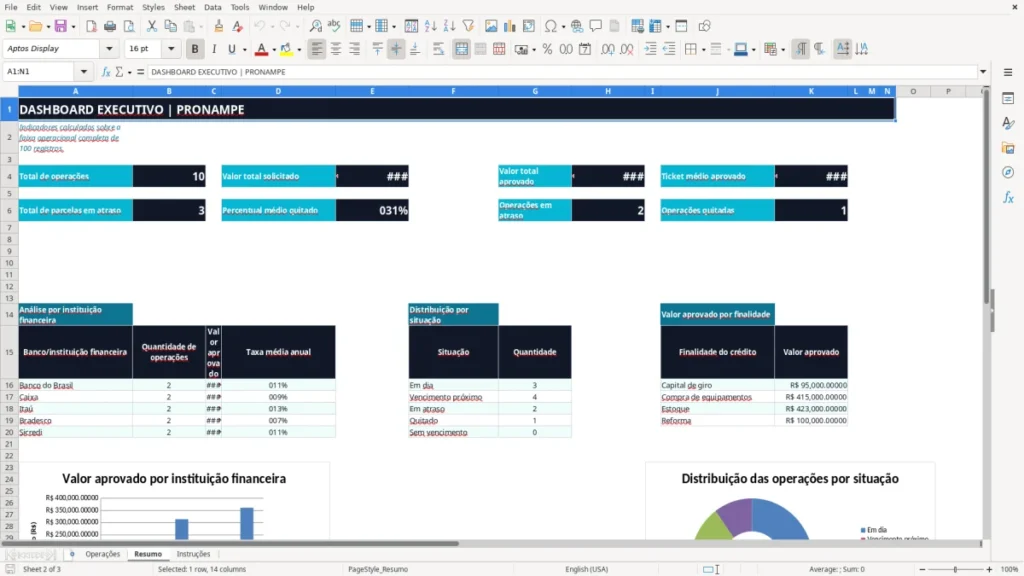
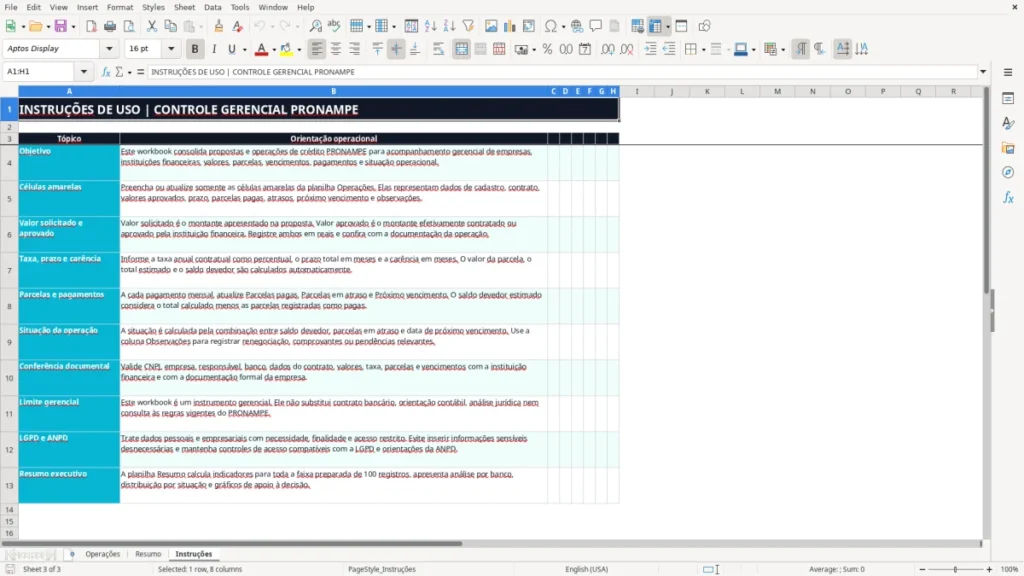
Esta planilha de Pronampe organiza propostas e operações de crédito empresarial no Excel. Ela reúne CNPJ, banco, regime tributário, valores solicitado e aprovado, taxa anual, prazo, carência, parcelas, vencimentos, atrasos e saldo devedor estimado.
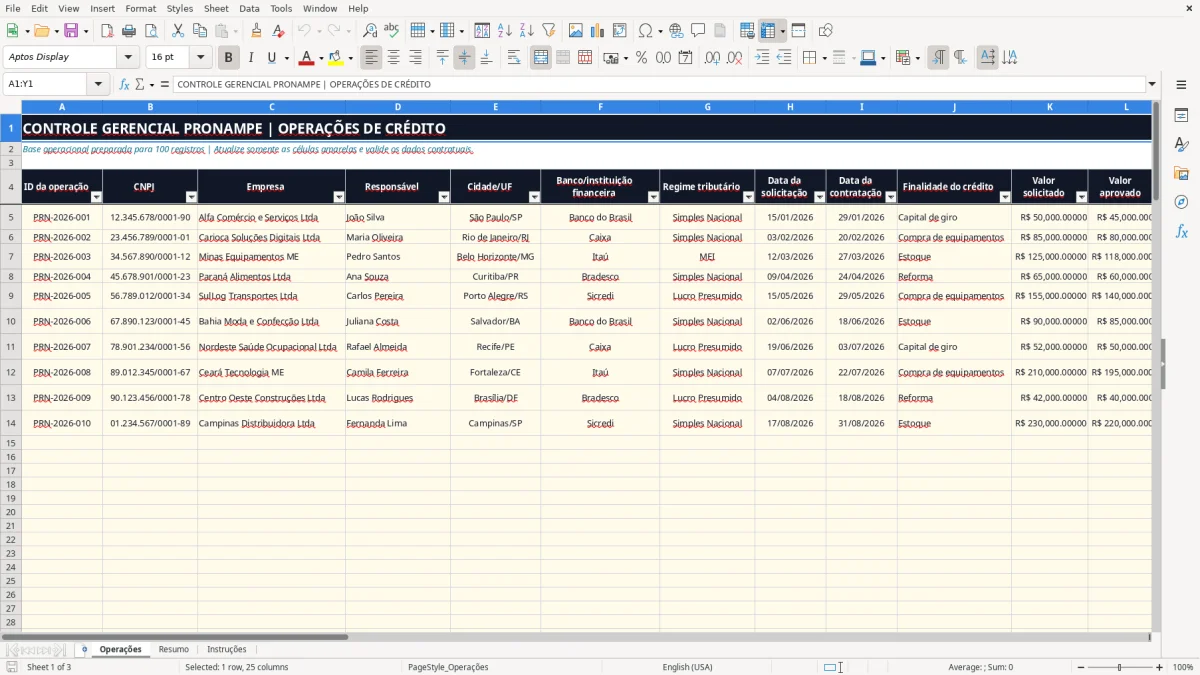
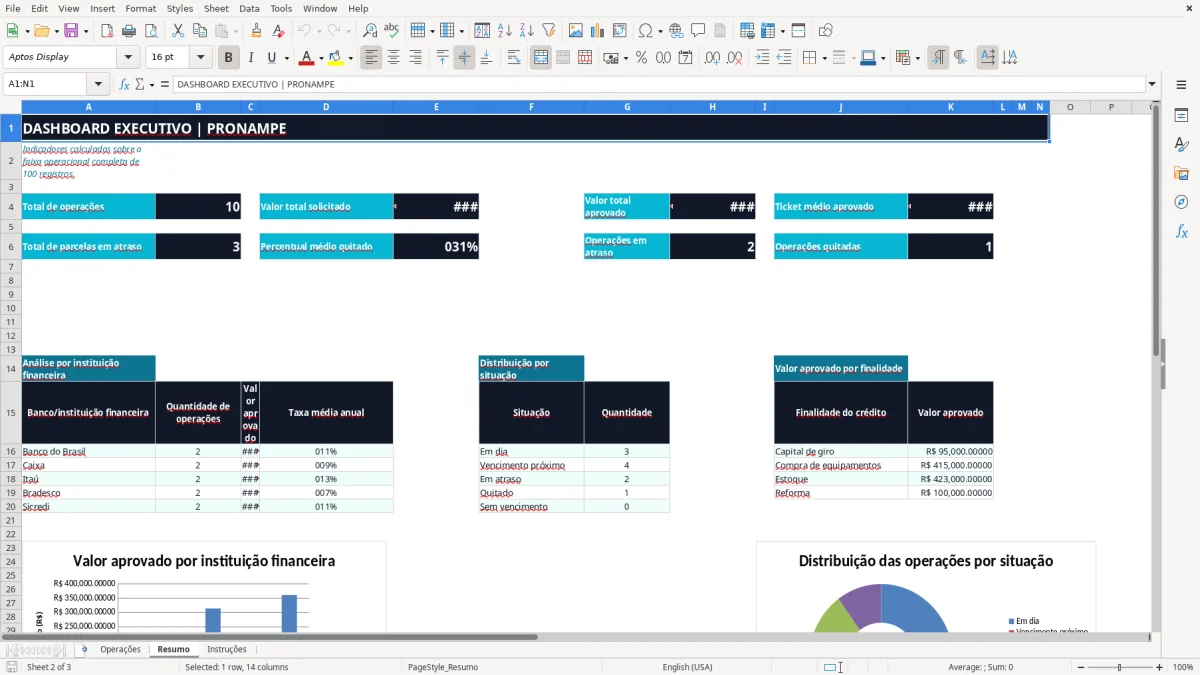
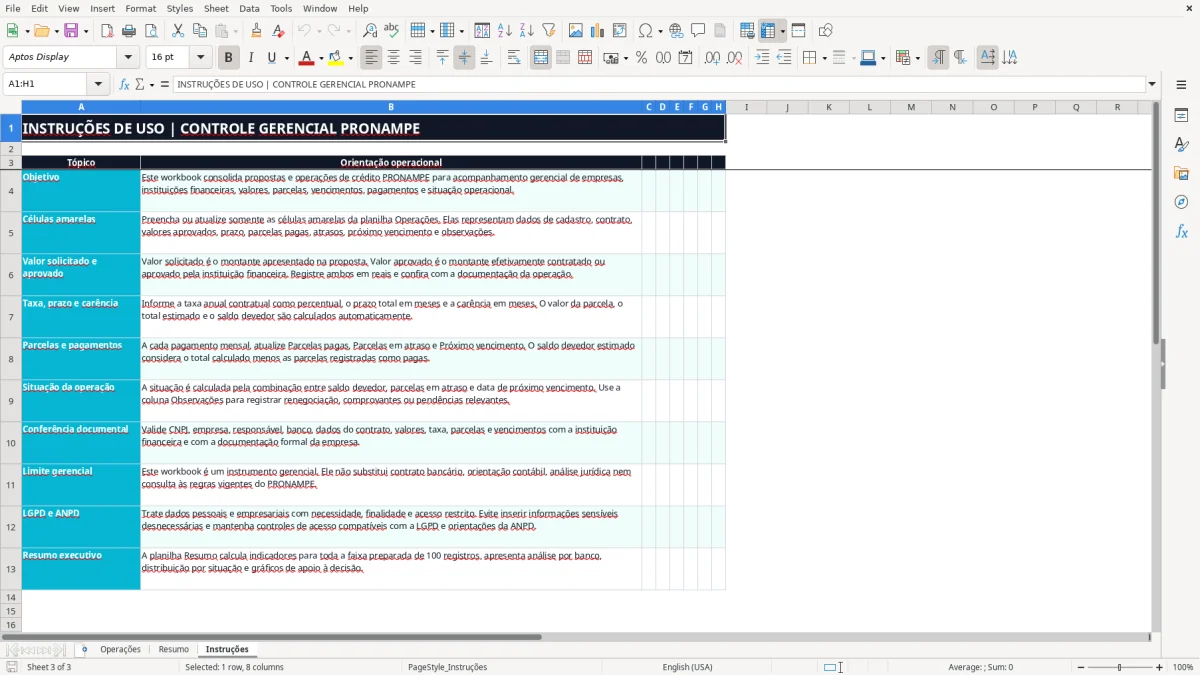
A aba Operações comporta 100 registros preparados, com cálculos automáticos para parcela, total estimado, percentual quitado e situação. A aba Resumo transforma os lançamentos em indicadores, tabelas e três gráficos; a aba Instruções explica o preenchimento e os cuidados com os dados.
As principais vantagens desta planilha de Excel
- Acompanha até 100 operações preparadas, identificadas por um ID como PRN-2026-001.
- Calcula automaticamente o valor da parcela usando o valor aprovado, a taxa anual e o prazo contratual.
- Mostra o total estimado a pagar e o saldo devedor com base nas parcelas registradas como pagas.
- Classifica cada contrato como Em dia, Vencimento próximo, Em atraso, Quitado ou Sem vencimento.
- Compara valor solicitado e aprovado para revelar diferenças de contratação, como R$ 50.000 solicitados e R$ 45.000 aprovados.
- Consolida quantidade, valores, taxa média e situação por instituição financeira.
- Ajuda a proteger informações empresariais com orientações de acesso restrito e tratamento compatível com a LGPD.
Passo a passo de como usar
- Leia a aba Instruções, especialmente as orientações sobre células amarelas, documentos e limites do controle gerencial.
- Na aba Operações, crie um ID para cada contrato e preencha CNPJ, empresa, responsável, cidade/UF e banco.
- Informe regime tributário, datas, finalidade, valor solicitado, valor aprovado, taxa anual, prazo e carência exatamente como aparecem na documentação bancária.
- Depois de cada pagamento, atualize Parcelas pagas, Parcelas em atraso e Próximo vencimento. Não substitua as fórmulas das colunas calculadas.
- Use Observações para registrar renegociação, comprovantes, divergências ou conferências realizadas com o banco.
- Abra a aba Resumo para acompanhar indicadores gerais, análises por instituição, situação dos contratos e finalidade do crédito.
- Revise os dados antes do fechamento mensal e mantenha uma cópia protegida do arquivo, restringindo o acesso a CNPJ e informações financeiras.
Recursos incluídos
Cadastro detalhado com 25 colunas, de ID da operação até Taxa média anual referência.
Listas de validação para banco, regime tributário e finalidade do crédito.
Validação numérica para valores entre R$ 0,00 e R$ 100.000.000,00 e taxas entre 0% e 100% ao ano.
Fórmula financeira para calcular parcela mensal a partir do principal, taxa anual e número de meses.
Indicadores de parcelas atrasadas, percentual quitado e saldo devedor estimado.
Dashboard com total solicitado, total aprovado, ticket médio, percentual médio quitado e operações em atraso ou quitadas.
Três gráficos no Resumo: valor aprovado por instituição, distribuição por situação e valor aprovado por finalidade.
Como empresas usam o controle de Pronampe no dia a dia
O controle de Pronampe serve para a empresa enxergar o contrato além do boleto mensal. O MEI que tomou crédito para recompor estoque, a pequena indústria que comprou equipamentos e a loja do Simples Nacional que financiou capital de giro precisam relacionar valor aprovado, taxa, prazo e vencimento ao caixa real.
Na imagem 1, a aba Operações apresenta uma linha por contrato. As colunas começam com ID, CNPJ, empresa, responsável e cidade/UF; depois vêm banco, regime tributário, datas e finalidade. Esse desenho é útil quando o administrador precisa localizar rapidamente o contrato de uma empresa ou comparar Banco do Brasil, Caixa, Itaú, Bradesco e Sicredi.
O cadastro acompanha propostas e contratos
Imagine uma empresa que solicitou R$ 50.000, mas recebeu aprovação de R$ 45.000, com taxa anual de 9%, prazo de 36 meses e carência de 3 meses. O valor solicitado permanece separado do aprovado, evitando que uma proposta recusada parcialmente seja confundida com a dívida efetiva.
Uma segunda operação pode ter R$ 80.000 aprovados, 48 meses e taxa de 10%. A comparação entre os dois contratos mostra que prazo maior reduz a parcela mensal, mas prolonga a exposição financeira. Eu prefiro analisar sempre o valor total estimado antes de escolher a parcela menor.
O acompanhamento acontece no fechamento mensal
O responsável financeiro pode revisar os contratos toda sexta-feira e atualizar pagamentos antes do vencimento seguinte. Com oito parcelas pagas e nenhuma em atraso, a primeira operação do exemplo fica em acompanhamento regular; já uma operação com uma parcela atrasada precisa aparecer imediatamente para cobrança e renegociação.
A imagem 2 mostra o dashboard com totais, médias e análises por instituição. Os três gráficos ajudam a responder quanto foi aprovado por banco, quantas operações estão em cada situação e quais finalidades concentram o crédito, sem alterar os lançamentos originais.
Quais regras brasileiras orientam o acompanhamento do Pronampe
O Pronampe é uma política de crédito para microempresas e empresas de pequeno porte, e o contrato bancário é a fonte principal para taxa, prazo, carência e vencimentos. A planilha não calcula elegibilidade nem substitui a conferência das regras vigentes em 2026; ela registra o que foi solicitado e formalmente contratado.
O limite empresarial precisa ser analisado junto ao enquadramento legal. No Simples Nacional, o limite geral de receita bruta é de R$ 4,8 milhões por ano; o MEI possui limite anual de R$ 81.000. Esses números não significam aprovação automática de crédito, mas ajudam a identificar se o regime cadastrado na coluna G precisa ser conferido.
Contrato, CNPJ e documentação
O CNPJ, a razão empresarial, o banco e as datas devem ser copiados da proposta ou do contrato. A aba Instruções determina a validação documental com a instituição financeira e alerta que o workbook é gerencial. Se o contrato aprovar R$ 118.000 para compra de estoque, esse valor deve aparecer em Valor aprovado, enquanto R$ 125.000 pode permanecer em Valor solicitado.
A taxa anual deve ser lançada como percentual: 9% entra como 9,00%, não como 0,09% escrito por engano. Para R$ 45.000 a 9% ao ano em 36 meses, a fórmula financeira calcula uma prestação aproximada de R$ 1.431,00, antes de tarifas, seguros ou encargos que não estejam representados no arquivo; por isso, o boleto bancário continua sendo a referência de cobrança.
Dados empresariais e LGPD
A LGPD, Lei 13.709/2018, exige finalidade, necessidade e segurança no tratamento de dados pessoais. Restrinja o arquivo a quem precisa operar o crédito, evite inserir documentos sensíveis desnecessários e mantenha controle de acesso; a ANPD pode aplicar multa de até 2% do faturamento, limitada a R$ 50 milhões por infração, nos termos da lei.
Onde o controle de Pronampe costuma falhar financeiramente
O problema mais caro não costuma estar na fórmula: está no dado desatualizado. Se o financeiro registra oito parcelas pagas, mas o banco já recebeu nove, o saldo devedor estimado fica artificialmente alto e a gestão pode reservar dinheiro em excesso ou interpretar o contrato como mais atrasado do que realmente está.
Valor aprovado confundido com valor solicitado
Uma diferença de R$ 7.000 entre solicitação e aprovação altera o planejamento de compras. No exemplo da operação de estoque, R$ 125.000 solicitados e R$ 118.000 aprovados deixam R$ 7.000 sem financiamento; tratar os dois números como iguais pode criar um rombo imediato no capital de giro.
Taxa e prazo lançados na unidade errada
Se uma taxa contratual de 12% ao ano for digitada como 0,12%, a parcela calculada ficará artificialmente próxima de uma operação sem juros. Em R$ 118.000 por 36 meses, uma diferença dessa ordem pode distorcer centenas de reais por mês e milhares no total estimado. A coluna M aceita valores entre 0 e 1, portanto 12% deve ser inserido como 12,00%.
Atraso sem atualização do vencimento
A situação usa parcelas em atraso e Próximo vencimento. Se uma parcela venceu em 27/08/2026 e continua marcada como zero atraso, o dashboard não refletirá o risco; uma única prestação omitida pode esconder uma cobrança de R$ 3.000 ou mais, dependendo do contrato.
Também é perigoso sobrescrever as colunas P, Q, U, V, W e Y. Elas contêm fórmulas: apagar uma delas elimina parcela, saldo, situação ou referência de taxa. Para corrigir um contrato, altere as células de entrada e preserve o cálculo.
Como transformar o acompanhamento do Pronampe em rotina financeira
O melhor uso da planilha acontece quando a atualização fica presa a um evento que já existe: o pagamento das contas ou a conciliação bancária. Reserve 20 minutos toda sexta-feira para conferir parcelas pagas, atrasos e próximo vencimento; em quatro semanas, você terá uma trilha consistente sem depender da memória.
Uma revisão curta evita retrabalho
- Compare o boleto ou extrato com as colunas R, S e T.
- Confira se o valor aprovado e a taxa continuam iguais ao contrato.
- Registre renegociação e comprovantes em Observações.
- Abra o Resumo e investigue qualquer operação marcada como Em atraso.
Use as listas de validação para não criar variações como Caixa Econômica, Caixa e CEF em linhas diferentes. Essa padronização é essencial porque as fórmulas COUNTIF, SUMIF e AVERAGEIF agrupam os registros pelo texto exato.
Quando o arquivo deixa de ser suficiente
Com 100 contratos preparados, várias pessoas editando ao mesmo tempo ou necessidade de histórico de alterações, a planilha começa a exigir controles externos. Nesse ponto, prefira um sistema com permissões, log de alterações, integração bancária e alertas automáticos; o Excel continua útil para análise, mas não deve ser o único repositório.
Faça uma cópia antes do fechamento mensal e mantenha a versão anterior somente para auditoria interna. Uma rotina simples, repetida por 12 meses, vale mais do que preencher dezenas de linhas uma única vez e abandonar o arquivo.
Perguntas frequentes sobre esta planilha
Não. Ela controla propostas e contratos já analisados, mas não verifica elegibilidade, limite disponível, faturamento ou aprovação bancária. Use o contrato e as regras vigentes em 2026 como referência.
A aba Operações está preparada para 100 registros, das linhas 5 a 104. As fórmulas e o Resumo consideram essa faixa operacional.
Digite a taxa como percentual. Uma taxa de 9% deve aparecer como 9,00% na coluna Taxa anual (%), e não como 0,09%.
Não. É uma estimativa gerencial baseada no total calculado menos as parcelas registradas como pagas. Tarifas, seguros, encargos, amortizações extraordinárias e renegociações devem ser conferidos no contrato e no extrato.
A situação considera a quantidade de parcelas em atraso e o próximo vencimento. Atualize as colunas Parcelas em atraso e Próximo vencimento após conferir o pagamento com o banco.
Não. Restrinja o acesso, evite dados desnecessários e aplique finalidade e necessidade conforme a LGPD. A aba Instruções recomenda conferir documentos e manter controles de acesso compatíveis.
Quem fez esta planilha